Vergi Məcəlləsinə təklif olunan yeni dəyişikliklər vergi inzibatçılığının sadələşdirilməsi, sahibkarların inzibati və maliyyə yükünün optimallaşdırılması, investisiyaların təşviqi və fiskal dayanıqlığın təmin edilməsini hədəfləyir. Diqqətçəkən məqamlardan biri isə biznes ictimaiyyətinin təkliflərinin nəzərə alınmasıdır. Belə ki, dəyişikliklərin təklif olunduğu 67 istiqamətdən 21-i sahibkarların təqdim etdiyi təkliflər əsasında formalaşdırılıb.
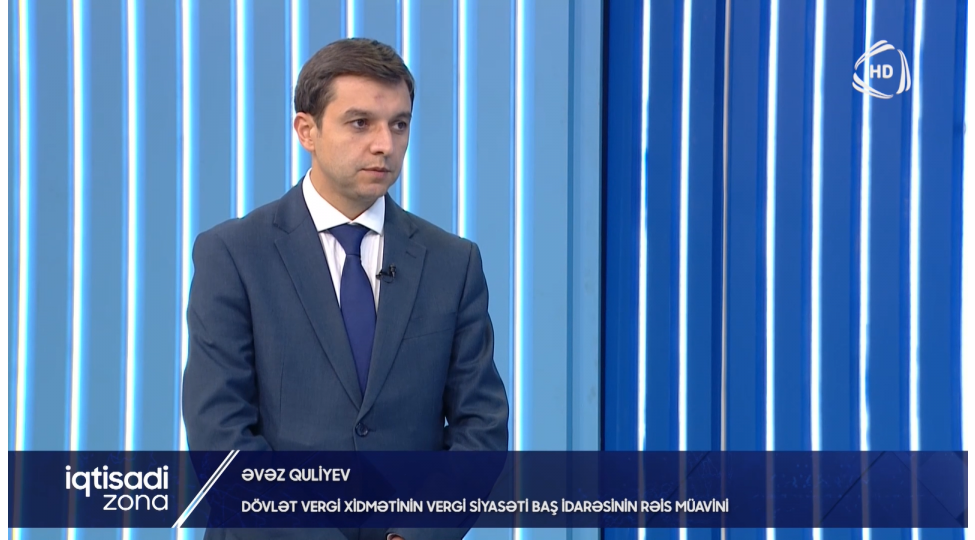
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinin Vergi siyasəti baş idarəsinin rəis müavini Əvəz Quliyev "İqtisadi zona" proqramında Günel Bəhramqızının mövzu ilə bağlı suallarını cavablandırıb.
- Mikrosahibkarların fəaliyyətini genişləndirərək daha böyük sahibkarlıq kateqoriyasına keçməsini təşviq etmək üçün yeni güzəştlər nəzərdə tutulur. Bu mexanizm necə işləyəcək?
- Növbəti il üçün Vergi Məcəlləsində dəyişikliklər layihəsi hazırda Milli Məclisdə müzakirə mərhələsindədir. Hər il olduğu kimi, bu il də təklif olunan dəyişikliklərin əsas istiqamətlərindən biri sahibkarlıq mühitinin dəstəklənməsidir. Bu baxımdan, əsas yeniliklərdən biri mikrosahibkarlıq subyektlərinin böyüməsinin təşviq edilməsidir.
Bildiyiniz kimi, mikrosahibkarlıq subyektləri dövriyyəsi 200.000 manatadək, işçilərinin sayı isə 10 nəfərədək olan sahibkarlıq subyektləridir. Hazırda qanunvericilikdə bu kateqoriyaya aid sahibkarlar üçün müəyyən vergi güzəştləri nəzərdə tutulub. Lakin mikrosahibkarlıq subyektləri digər sahibkarlıq kateqoriyasına keçdikdə, yəni dövriyyələri artdıqda və ya işçilərinin sayına görə kiçik və ya orta sahibkarlıq subyekti meyarlarına uyğun gəldikdə, həmin güzəştlərdən yararlana bilmirlər. Eyni zamanda, kateqoriyanın dəyişməsi nəticəsində onların vergi yükü də artır.
Məhz bu yükün tənzimlənməsi və mikrosahibkarların böyüməsinin təşviq olunması məqsədilə növbəti ildən yeni mexanizmin tətbiqi təklif edilir. Qanunvericilikdə qəbul olunacağı təqdirdə, mikrosahibkarlıq subyekti olduğu əvvəlki dövrlərdə hesablanmış və ödənilmiş vergi məbləğləri sahibkar digər kateqoriyaya keçdikdən sonra yaranan vergi öhdəliklərindən 100 faiz həcmində çıxılacaq. Nəticədə mikrosahibkarlıq subyektlərinin böyüməsi və daha yüksək sahibkarlıq kateqoriyasına keçidi zamanı yaranan vergi yükü əhəmiyyətli dərəcədə optimallaşdırılmış olacaq.
- Kiçik sahibkarlara 5 il müddətinə gəlir və mənfəət vergisi üzrə 25 faiz güzəşt təklif olunur. Hansı sahibkarlar bu imkandan yararlana biləcək?
- Kiçik sahibkarlıq subyektlərinin də fəaliyyətinin dayanıqlığının təmin edilməsi və vergi yükünün optimallaşdırılması məqsədilə layihədə onlar üçün müəyyən şərtlər daxilində güzəştlər nəzərdə tutulur. Bəs bu güzəşt konkret olaraq hansı kiçik sahibkarlıq subyektlərinə şamil olunacaq?
Söhbət son iki il ərzində kiçik sahibkarlıq subyekti meyarlarına cavab verən, yəni dövriyyəsi və işçi sayı müvafiq meyarlara uyğun olan sahibkarlıq subyektlərindən gedir. Eyni zamanda, həmin subyektlərin dövriyyəsi əvvəlki illə müqayisədə 30 faizdən az azalmamalı, əvvəlki ilin sonuna isə vergilər və digər icbari ödənişlər üzrə borcu olmamalıdır. Məhz bu şərtlərə cavab verən kiçik sahibkarlıq subyektlərinin mənfəət vergisi üzrə hesablanan vergi məbləğinin 25 faizi həcmində güzəştdən yararlanması nəzərdə tutulur.
- Turizm və gözəllik sektorunda fəaliyyət göstərən sahibkarlar üçün yeni vergi güzəştləri hazırlanıb. Bu yeniliklər nədən ibarətdir və həmin sahələrə necə təsir edəcək?
- Turizm sektoru hazırda iqtisadiyyatın əsas prioritet sahələrindən biridir. Vergi Məcəlləsində ümumi güzəştlərlə yanaşı, məhz turizm sektoruna yönəlmiş xüsusi güzəştlər də mövcuddur. Belə ki, regionlarda yerləşən mehmanxana və sanatoriya obyektlərinin əmlak vergisinin 75 faizi üzrə güzəşt tətbiq edilirdi. Həmin güzəştin müddəti bu il başa çatır. Layihədə isə güzəştin növbəti üç il müddətinə uzadılması nəzərdə tutulub.
Eyni zamanda, mehmanxana və sanatoriya-kurort turizmi ilə məşğul olan şəxslər üçün yeni güzəşt mexanizmi təklif olunur. Bu mexanizmə əsasən, həmin müəssisələrin xidmət göstərdikləri əcnəbi turistlərin sayına uyğun olaraq formalaşan dövriyyənin müəyyən hissəsinin mənfəət vergisi üzrə vergi öhdəliyindən azaldılması nəzərdə tutulur.
- Ölkədaxili yükdaşıma ilə məşğul olan şəxslər üçün 8 faiz sadələşdirilmiş vergi rejimi təklif edilir. Bu yenilik yükdaşıyan sahibkarlara hansı üstünlüklər verəcək?
- Bildiyiniz kimi, 2024-cü ildən başlayaraq ölkədaxili yükdaşıma sektorunda vergi rejimi tənzimlənir. Belə ki, bu sahədə fəaliyyət göstərən şəxslər artıq sabit tədiyyə formasından fərqli olaraq, vergitutmanı gəlir və xərclərin fərqi əsasında gəlir və ya mənfəət vergisi, yaxud seçimlərindən asılı olaraq dövriyyədən sadələşdirilmiş vergi hesablanması metodu ilə həyata keçirə bilirlər.
Artıq növbəti ildən yükdaşıma fəaliyyəti ilə məşğul olan şəxslər üçün alternativ vergi rejiminin tətbiqi təklif olunur. Onlar ənənəvi vergitutma metodları ilə yanaşı, yəni gəlir və mənfəət vergisi və ya sadələşdirilmiş vergi rejimindən əlavə, dövriyyələri 200.000 manatdan yuxarı olduğu halda, fərdi daşıyıcılar və müəssisələr üçün dövriyyədən 8 faiz dərəcə ilə sadələşdirilmiş vergi rejimini də seçə biləcəklər.
Bu rejimin tətbiqi nəticəsində sahibkarlar dövriyyədən 8 faiz dərəcə ilə vergi ödəməklə ƏDV və mənfəət vergisi yükü daşımayacaqlar. Başqa sözlə, qanunvericilikdə onlara alternativ vergitutma rejimi təqdim edilir və sahibkarlar öz seçimlərinə, eləcə də maliyyə-iqtisadi hesablamalarına uyğun olaraq mövcud rejimlərdən birini seçə biləcəklər.
- “ƏDV geri al” mexanizminin genişləndirilməsi təklif olunur. Artıq ƏDV ödəyicisi olmayan sahibkarlardan nağdsız alış-veriş edən vətəndaşlar da pulun bir hissəsini geri ala biləcəklər. Bu necə həyata keçiriləcək?
- Bəli, doğru qeyd edirsiniz. Bildiyiniz kimi, 2019-cu ildən başlayaraq əlavə dəyər vergisi ödəyicilərindən pərakəndə ticarət, ictimai iaşə və digər xidmət sahələrində əhalinin alışları üzrə ƏDV-nin müəyyən hissəsinin nağdsız və nağd ödənişlərə uyğun fərqli faiz dərəcələri ilə istehlakçılara geri qaytarılması nəzərdə tutulub.“ƏDV geri al” mexanizminin tətbiqi nəticəsində ötən dövr ərzində həmin subyektlərin və sahələrin dövriyyələri daha da şəffaflaşıb. İctimai nəzarətin təmin olunması ilə əhali tərəfindən çeklərin tələb edilməsinə başlanılıb. Bu da öz növbəsində həm vergi daxilolmalarının artmasına, həm də həmin sahələrdə dövriyyələrin leqallaşmasına gətirib çıxarıb.
Ona görə də bu layihənin davamı olaraq ƏDV ödəyicisi olmayan subyektlərdən də əhali tərəfindən alışlar zamanı yalnız nağdsız qaydada ödənilən vəsaitin müəyyən hissəsinin istehlakçılara geri qaytarılması nəzərdə tutulur.
ƏDV ödəyicilərindən fərqli olaraq, yeni mexanizm yalnız nağdsız qaydada həyata keçirilən ödənişlərə şamil olunacaq. Bu məqsədlə nağdsız ödənişin 0,9 faizi həcmində vəsaitin istehlakçılara geri qaytarılması təklif edilir.
- İxracla məşğul olan sahibkarlar üçün də yeni vergi güzəştləri nəzərdə tutulur. Bu güzəştlər yerli sahibkarlara xarici bazarlara çıxmaqda necə kömək edəcək?
- Məlumdur ki, ölkənin ixrac potensialının artırılması iqtisadiyyatın prioritet istiqamətlərindən biridir və bu sahəyə xüsusi diqqət yetirilir. Burada əsas məqsədlərdən biri ölkəyə valyuta axınının artırılması və yerli istehsalçıların təşviq olunmasıdır. Bundan irəli gələrək, layihədə yerli istehsalçılar tərəfindən ölkə daxilində istehsal olunmuş malların, eləcə də müəyyən sahələr üzrə xidmətlərin ixracından əldə edilən gəlirlərin vergi ödəyicisinin ümumi dövriyyəsinin 25 faizindən çox olmayan hissəsinin mənfəət vergisindən tam azad edilməsi nəzərdə tutulur. Burada da əsas məqsəd,qeyd etdiyimiz kimi, ölkənin ixrac potensialının artırılması və ixrac fəaliyyətinin stimullaşdırılmasıdır.
- Vergi borclarına görə hesablanan gecikmə faizlərinin azaldılması və maliyyə sanksiyalarının vaxtından əvvəl ödənilməsinə güzəşt tətbiqi təklif olunur. Bu dəyişikliklər sahibkarlar üçün nəyi asanlaşdıracaq?
- Layihənin əsas istiqamətlərindən biri, qeyd etdiyimiz kimi, sahibkarların vergi və maliyyə yükünün optimallaşdırılmasıdır. İndiyədək sahibkarın vergi borcu olduqda borcun ödənilmədiyi müddətdə hər gecikdirilmiş günə görə əsas vergi borcunun 0,1 faizi həcmində faiz hesablanırdı. Növbəti ildən bu faiz dərəcəsinin 0,05 faizə endirilməsi, yəni 50 faiz azaldılması təklif olunur.
Eyni zamanda, digər bir dəyişiklik də sahibkarlara tətbiq olunan maliyyə sanksiyaları ilə bağlıdır. Belə ki, sahibkar tətbiq edilmiş maliyyə sanksiyasını 10 iş günü ərzində ödədiyi təqdirdə, sanksiyanın 10 faizi həcmində güzəştdən yararlana biləcək.